
谈到“养老”,你会想到哪些问题?
从个人角度出发,你可能会关心:退休后,能领到多少养老金?作为家庭的一员,你可能会问:当老人需要医疗、照护等服务时,相关费用应该由谁承担?如果你是一位养老行业的创业者,或许还会考虑:一家养老机构想扩大服务,应当从哪里获得长期、稳定的资金?
三个问题分别关乎个人、家庭和企业,背后却有一条共同的线索:养老需要长期、持续的资源支持。金融能否提供与养老需求相匹配的支持,不仅会影响个体的晚年生活质量,也关乎养老服务能否稳定供给。
在国家“十五五”规划的宏伟蓝图中,明确提出要大力发展养老金融,完善多支柱养老保险体系,优化养老金融产品与服务,加强养老金融投资运营等。发展养老金融不仅是满足老年人日益增长的养老需求的必然选择,更是推动经济结构调整、实现高质量发展的内在要求。
那么,究竟该如何理解养老金融?我国养老金融发展到了哪一步?如何实现养老金融“凤凰涅槃般的重生”?
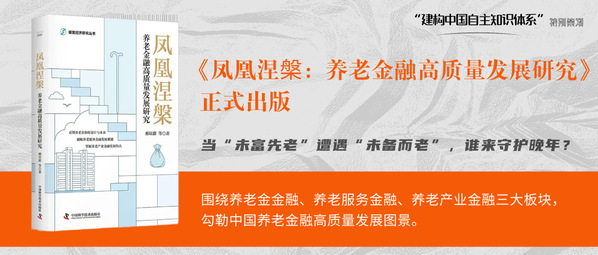
早在2019年,浙江大学管理学院便成立了健康产业创新研究中心,开展健康产业与老龄化相关研究。如今,在学院“学科交叉BEST战略”的引领下,相关研究进一步聚焦“积极应对人口老龄化”这一国家战略议题。近日,由浙江大学管理学院老龄化与养老产业研究中心组织撰写、邢以群教授主编的新书《凤凰涅槃:养老金融高质量发展研究》正式出版,该书遵循“概念厘清—现状梳理—动因分析—问题诊断—国际比较—对策研究”的逻辑,围绕养老金金融、养老服务金融和养老产业金融展开分析,绘制了中国养老金融高质量发展的蓝图。本期【建构中国自主知识体系】专栏,一起来看本书有哪些亮点。
专著主编
邢以群,浙江大学管理学院教授、浙江大学健康产业创新研究中心主任、浙江大学管理学院老龄化与养老产业研究中心主任
1
养老金融,为什么不能只看养老金?
养老金关系到退休后的收入,是养老金融中最容易被理解的部分。但如果把养老金融等同于养老金,许多与养老生活密切相关的问题就会被忽视。
一个人在工作期间,需要为退休生活积累资金;退休之后,还要对这笔资金进行管理和使用。随着年龄增长和身体状况变化,医疗、照护、康复、居住等方面的支出也可能随之增加。与此同时,养老服务并非凭空产生:养老机构需要建设和运营,服务人员需要培养,智慧养老等新业态需要技术投入。这些环节同样离不开金融支持。
可见,养老生活中存在着不同的需求。基于此,本书将养老金融划分为三个相互关联的领域。
养老金金融主要关注养老资金如何筹集、管理和使用,关系到退休后能否形成稳定、可持续的收入来源。
养老服务金融主要面向个人和家庭,涵盖为养老进行的储蓄、投资、保险和支付等金融活动,关注金融产品与服务能否适应不同人生阶段的养老需求。
养老产业金融则从供给端出发,关注养老机构、服务企业和相关产业如何获得资金支持,从而增加和改善养老服务供给。
三个领域各有侧重,却不能彼此割裂。养老金形成相对稳定的退休收入,是个人获得养老服务的重要基础;养老服务金融帮助人们管理资金、分担风险,并将财富储备转化为实际服务;养老产业金融则为机构和企业提供支持,使养老需求能够得到持续回应。
换句话说,养老金融既要解决“钱从哪里来”,也要回答“钱如何使用”和“服务如何产生”。
2
三大亮点,读懂中国养老金融的关键问题
在厘清养老金融的内涵与边界之后,本书进一步将目光投向了中国养老金融的发展实践,围绕养老金金融、养老服务金融和养老产业金融三大板块,系统梳理各领域的发展现状,剖析其面临的深层制约,并提出有针对性的改进思路。沿着这条从“认识现状”到“分析问题”、再到“寻找路径”的逻辑,本书呈现出以下三大亮点。
亮点一:看懂养老金制度的设计与未来
当前,我国养老金体系已初步形成“三支柱”架构,却呈现“一支独大、二支薄弱、三支尚待发展”的失衡格局:2024年,财政对城镇职工基本养老保险的补助攀升至1.45万亿元,占当年基金结余的2倍以上;个人养老金制度落地后出现“三低”现象,实际缴存人数比例仅为22%。这些数据从不同侧面反映出,养老金体系的责任分担和个人参与仍有进一步优化的空间。
为什么会形成这样的结构?个人养老金制度已经建立,为什么一部分人开户后并未持续缴存?面对跨越数十年的养老周期,制度又该如何帮助人们形成长期、稳定的预期?本书没有把这些现象简单归因于个人“养老意识不足”,而是从制度设计和运行机制入手,梳理多支柱养老金体系的历史沿革、功能定位与相互关系。
对于每个人而言,理解养老金制度的意义,并不只是知道退休后“可以领多少钱”,还意味着看懂自己的养老收入可能由哪些部分构成,今天的选择会怎样影响未来,以及个人规划与公共保障应当如何更好衔接。因此,本书不仅能让我们“知其然”,更“知其所以然”,看懂自己晚年收入的“制度密码”。
亮点二:破解养老服务金融的发展难题
在真实的社会场景中,“知道需要为养老作准备”,与“真正开始行动”之间,往往还隔着一道鸿沟。养老储备,为何总是“知易行难”?书中调查显示,近六成居民认为退休收入主要靠自己规划,但个人养老金实际缴存金额不足税优上限的3%;市面上约90%的银行养老理财资金投向存款、国债等低风险品种,产品高度同质化。
养老服务金融最终服务的,是一个个处于不同人生阶段、有着不同需要的人。从需求端看,养老是一项“长期工作”。不同年龄、收入水平、家庭结构和健康状况的人,对资金安全、投资收益与流动性的要求并不相同。从供给端看,金融产品数量增加,也不必然意味着人们拥有了更丰富、更合适的选择。养老资金需要重视安全与稳健,但不同人群对期限、收益和流动性的需求并不完全相同。产品如果缺少差异化设计,个人即使有养老准备的意愿,也可能难以找到适合自己的选择。
在此背景下,本书从供给与需求双侧入手,剖析政策限制、产品错配、金融素养不足等深层制约,提出增加养老财富积累、构建完整消费支持链条、强化风险防控与权益保障三大核心措施,推动养老服务金融从“以产品销售为导向”转向“全生命周期陪伴”,构建覆盖全民、贯穿全程的养老服务金融支持体系。
亮点三:掌握养老产业金融的发展特点
个人拥有一定的支付能力,还需要有相应的服务可供选择。但养老服务的形成,离不开养老机构、照护企业、科技企业和专业人员的长期投入。
书中指出,养老产业“投资回收期长、盈利能力不强但社会效益显著”,融资难、融资贵长期困扰行业发展。2019—2024年,政府通过财政资金、专项债等方式投入约1600亿元,但民间资本参与度依然不高。
针对这一问题,本书创新性地提出了“分类施策”的差异化金融支持框架:对普惠养老机构等准事业性质的传统养老产业,以政策性金融托底,放大财政杠杆;对智慧养老、银发科技等新兴业态,则运用股权投资、资产证券化、不动产投资信托基金(REITs)等市场化工具,激发创新活力——为不同类型的养老企业打开对应的融资之门。
3
借鉴世界养老经验,回应中国养老难题
随着人口结构变化,不同国家都在“养老”的道路上不断探索着,例如:如何保持养老保障体系的可持续性?如何提高个人参与程度?如何通过金融和产业发展满足日益多样的养老需求?
他山之石,可以攻玉。书中收集了九个国家的养老金融发展案例,这些国家在顶层设计、金融创新、系统监管等方面进行了探索与实践,积累了丰富的经验。从顶层设计的科学规划,到金融创新的多元探索,再到系统监管的严密有效,这些国家的成功经验,为破解中国养老金融难题提供了一面“世界之镜”。
而面对目前中国养老金融发展存在的问题与挑战,本书也提出了一系列具体且且创新的对策措施。从优化养老金制度设计,分类拓宽养老产业融资渠道,到加强养老服务金融创新,每一个对策都凝聚着研究团队的系统思考与人文关怀。
邢以群教授在本书序言中写道:“希望这本书不仅能为养老金融领域的研究者、从业者和政策制定者提供有益的参考和启示,也希望普通读者能够通过本书,看懂养老金制度的设计与未来、理解养老服务金融难点、掌握养老产业金融特点、了解养老金融体系优化对策,增强对晚年生活的信心和提高养老金融参与度。”
养老是一场需要提前准备的“长途旅程”,也是一道需要共同作答的社会课题。从看懂制度、认识需求到完善服务,愿这本书所开启的探索,能让每个人都能更有准备、更有信心地走向晚年,让养老金融真正实现凤凰涅槃般的重生。